REKLAMA
REKLAMA
Loading...
Loading...
REKLAMA


Kontakt
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
Ostatnie numery

Copyright 2026 © Wszelkie prawa zastrzeżone
REKLAMA
REKLAMA
REKLAMA
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
REKLAMA
REKLAMA
 Monika Czekała
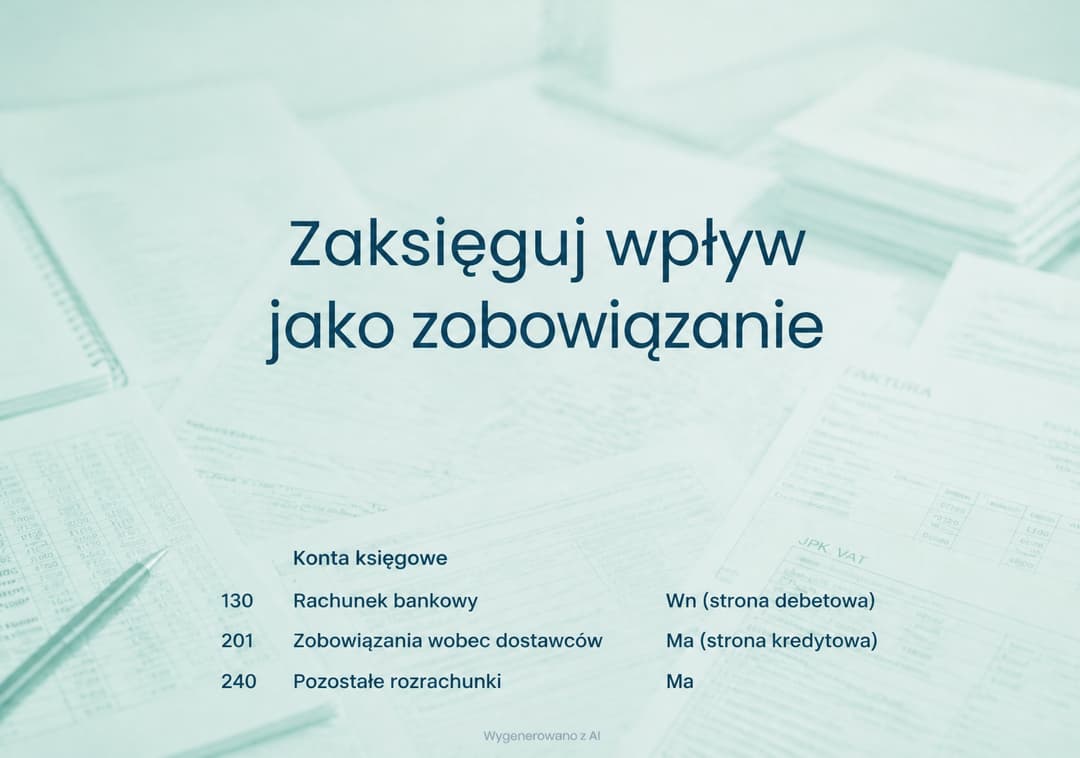
Instrukcja: jak zaksięgować zabezpieczenie należytego wykonania umowy w instytucji kultury
Przyjmij zabezpieczenie na wyodrębniony rachunek bankowy. | Najlepiej, aby środki wpłynęły na odrębny, oprocentowany rachunek przeznaczony do obsługi zabezpieczeń. Nie łącz ich ze środkami z dofinansowania ani z rachunkiem, z którego finansowane jest zadanie. |
Zaksięguj wpływ jako zobowiązanie, a nie przychód. | Otrzymane zabezpieczenie ujmij zapisem: Wn 139 „Inne rachunki bankowe” / Ma 240 „Pozostałe rozrachunki”. W analityce warto wskazać konkretnego wykonawcę i numer umowy. |
Udokumentuj operację wyciągiem bankowym i opisem księgowym. | Podstawą zapisu może być wyciąg bankowy uzupełniony opisem operacji lub poleceniem księgowania. Zabezpieczenie nie jest dokumentowane fakturą i nie podlega wykazaniu w KSeF. |
Rozlicz odsetki i koszty rachunku na tym samym rozrachunku. | Odsetki zwiększające kwotę należną wykonawcy ujmij zapisem Wn 139 / Ma 240. Koszty prowadzenia rachunku i prowizję za przelew zwrotny rozlicz jako zmniejszenie zobowiązania: Wn 240 / Ma 139. |
Przy zwrocie zabezpieczenia zamknij zobowiązanie wobec wykonawcy. | Zwrot środków ujmij zapisem Wn 240 / Ma 139. Jeżeli część zabezpieczenia pozostaje na okres rękojmi lub gwarancji, nadal wykazuj ją jako zobowiązanie aż do ostatecznego rozliczenia. |
Rozpoznaj przychód dopiero wtedy, gdy środki zostaną definitywnie zatrzymane. | Jeżeli zabezpieczenie zostanie przeznaczone na pokrycie roszczeń z tytułu niewykonania lub nienależytego wykonania umowy, wtedy można ująć przychód zapisem Wn 240 / Ma 760. Do tego momentu zabezpieczenie pozostaje środkiem obcym. |
Nie włączaj zabezpieczenia do rozliczenia dotacji ani VAT. | Zabezpieczenie nie jest przychodem, wkładem własnym ani wydatkiem finansującym zadanie. Nie stanowi też wynagrodzenia za dostawę lub usługę, dlatego nie wykazuje się go w JPK_V7 ani w rozliczeniu dofinansowania. |


Doradca podatkowy nr wpisu 14485, księgowa z kilkunastoletnim doświadczeniem, posiada Certyfikat Księgowy Ministerstwa Finansów nr 66987/2014, biegły sądowy z zakresu finansów i rachunkowości, Księgowy Roku 2017 Województwa Śląskiego, oraz finalistka innych konkursów wiedzy podatkowej i księgowej o zasięgu ogólnopolskim, takich jak Moneta Aurea 2009, Lider Księgowości 2012, Księgowy Roku. Jest właścicielką biura rachunkowego Metis Finanse Sp. z o.o.

kompleksowe doradztwo prawne dla wszystkich instytucji kultury.
Nowoczesny portal Prawowkulturze.pl i czasopismo "Prawo i finanse w kulturze" od 11 lat zapewniają Ci:
Dołącz do nas i otrzymaj najlepsze na rynku wsparcie dla Twojej instytucji kultury!