REKLAMA
jak zaksięgować zabezpieczenie umowy
Powiązane dokumenty
Loading...


Kontakt
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
Ostatnie numery

Copyright 2026 © Wszelkie prawa zastrzeżone
REKLAMA
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
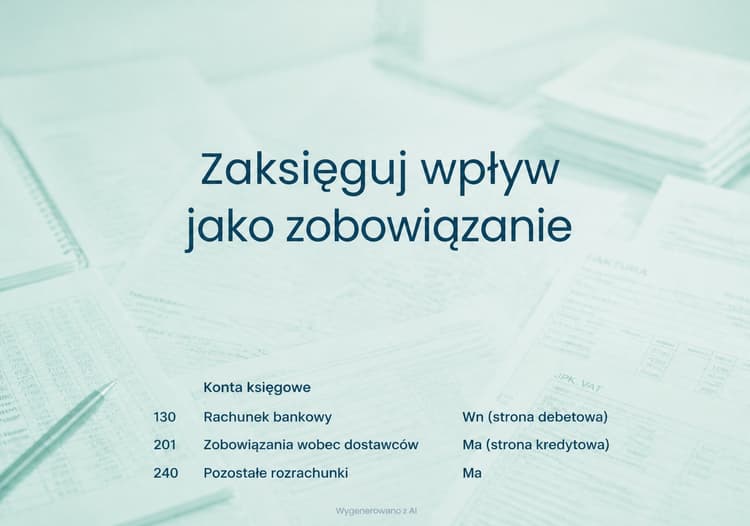
Instytucja kultury, która otrzymuje od wykonawcy zabezpieczenie należytego wykonania umowy, nie powinna traktować tej wpłaty jako przychodu. Środki te mają charakter zwrotny i do czasu ich rozliczenia pozostają zobowiązaniem wobec wykonawcy. Sprawdź, na jakich kontach ująć zabezpieczenie, jak rozliczyć odsetki i zwrot środków oraz kiedy zatrzymana kwota może stać się przychodem instytucji.