REKLAMA
Loading...
Loading...
Loading...
Loading...
Loading...
Loading...
REKLAMA
REKLAMA


Kontakt
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
Ostatnie numery

Copyright 2026 © Wszelkie prawa zastrzeżone
REKLAMA
REKLAMA
REKLAMA
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa

Jako dyrektor instytucji kultury musisz wiedzieć, które umowy należy zgłaszać do Centralnego Rejestru Umów i jak prawidłowo określić ich wartość. Sprawdź, jak ujmować umowy zlecenia, o dzieło, zamówienia mailowe i zakupy internetowe, kiedy umowa ustna podlega wyłączeniu oraz jakie dane trzeba wprowadzić, by poprawnie zarejestrować i aktualizować kontrakt obciążający plan finansowy instytucji.

Jako dyrektor instytucji kultury musisz wykonywać biegle obowiązki związane z Centralnym Rejestrem Umów. Informacje o zawarciu umowy lub jej zmianie trzeba wprowadzić w ciągu 30 dni. Sprawdź, kto powinien obsługiwać system, jakie dane publikować i jakie mogą być konsekwencje braku wpisu. Dowiedz się także, kiedy informacja w rejestrze zastępuje odpowiedź na wniosek, a kiedy nadal musisz udostępnić umowę, aneks lub fa...

Jako dyrektor jednostki sektora finansów publicznych musisz ustalić, które umowy zgłaszać do Centralnego Rejestru Umów i kto odpowiada za ich wpis. Sprawdź, kiedy obowiązek obejmuje umowy kosztowe, dokumentowe, pisemne i elektroniczne, także zawarte przez inny podmiot na rzecz Twojej instytucji, oraz jak poprawnie przygotować konto i zakres odpowiedzialności. Unikniesz błędnej kwalifikacji umów.
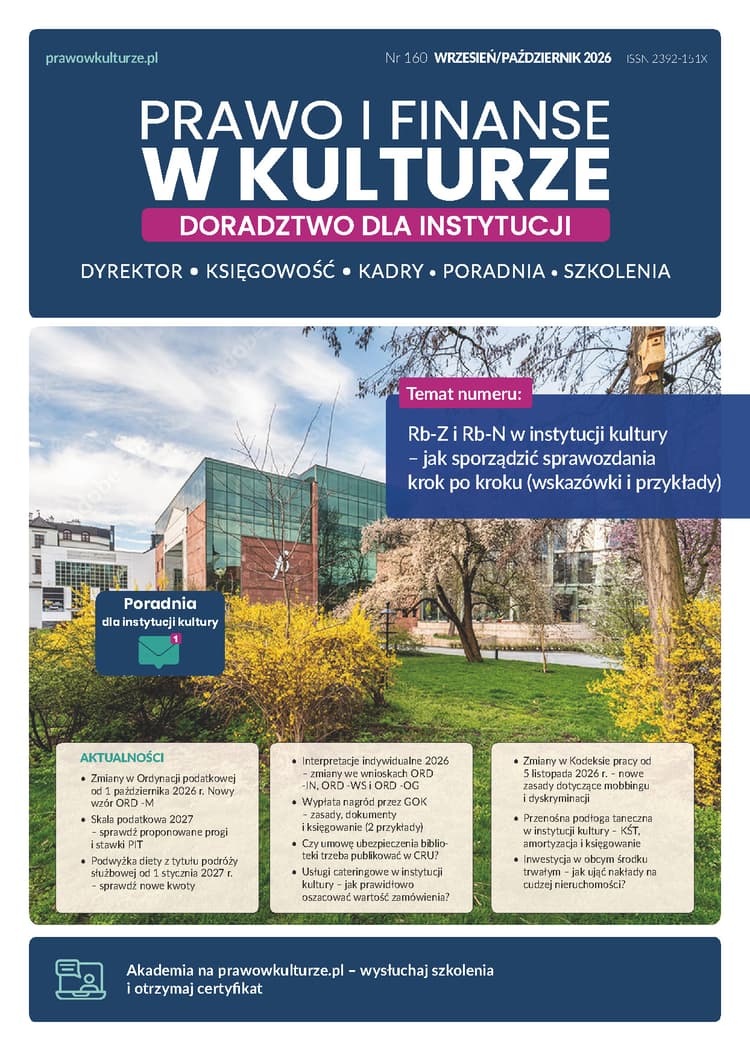
Jeśli odpowiadasz za księgowość w instytucji kultury, prawidłowe sporządzenie sprawozdań Rb-Z i Rb-N wymaga nie tylko uzgodnienia danych z ewidencją, ale też właściwej kwalifikacji należności i zobowiązań. Sprawdź, jak ocenić ich wymagalność, przypisać je do odpowiednich pozycji formularza oraz zweryfikować dane przed wysłaniem sprawozdania.

Zestawienie zmian w kapitale własnym to jedna z kluczowych części rocznego sprawozdania finansowego, którą muszą sporządzić niektóre instytucje kultury – w zależności od skali ich działalności. Z tego artykułu dowiesz się, kiedy i w jakiej formie należy je przygotować, jakie informacje powinny znaleźć się w informacji dodatkowej, jak prawidłowo rozliczyć zdarzenia po dniu bilansowym oraz kiedy konieczne jest skorygow...

Jak sporządzić wiarygodne sprawozdanie finansowe w instytucji kultury? Kluczowe znaczenie mają odpisy aktualizujące oraz rezerwy, których utworzenie wynika nie tylko z zasad rachunkowości, ale i obowiązujących przepisów prawa. Dowiedz się, kiedy należy je stosować, jak je prawidłowo oszacować i ująć w księgach rachunkowych. Artykuł przedstawia krok po kroku, jak zgodnie z zasadą ostrożności oraz współmierności dokona...
Główna księgowa w instytucji kultury powinna w 2026 r. szczególnie uważnie zweryfikować politykę rachunkowości. Zmiany dotyczą m.in. KSeF, JPK_KR_PD i JPK_ST_KR, CRU, zasad ujmowania dotacji inwestycyjnych oraz amortyzacji. Sprawdź, które zapisy dokumentacji wymagają aktualizacji i jak dostosować plan kont do nowych obowiązków.
Jak prawidłowo udokumentować przekazanie nagrody pieniężnej przez GOK? Kluczowe jest ustalenie, kto jest faktycznym beneficjentem środków i z jakiego tytułu są wypłacane. Wyjaśniamy, kiedy wystarczy upoważnienie i dokument KW, kiedy potrzebny jest regulamin konkursu i protokół komisji oraz jak ująć takie operacje w księgach rachunkowych instytucji kultury i rozliczyć je podatkowo.
W ubiegłym roku Gminny Ośrodek Kultury zwrócił się do Ministerstwa Kultury i Dziedzictwa Narodowego z wnioskiem o przyznanie nagrody Kapeli Ludowej działającej przy GOK, z okazji jubileuszu 35-lecia działalności zespołu. Ministerstwo rozpatrzyło wniosek pozytywnie i przyznało Kapeli nagrodę w wysokości 20.000 zł. Środki z tego tytułu zostały przekazane na rachunek bankowy GOK. Kapela chciałaby podzielić otrzymaną nag...
Dla instytucji kultury kluczowe jest to, że KSeF może stać się nie tylko narzędziem do obsługi faktur, ale też źródłem danych wykorzystywanych przy kontrolach PIP i ZUS. Warto więc przeanalizować umowy B2B i zlecenia z osobami stale współpracującymi z instytucją. Regularne faktury, podobne kwoty czy praca dla jednego podmiotu mogą zwiększać ryzyko zakwestionowania modelu współpracy.

Obowiązkowy KSeF działa już od kilku miesięcy i pokazuje, że w codziennej pracy księgowej największym wyzwaniem są nie tyle kwestie techniczne, ile poprawność danych i dobrze ułożone procedury. Sprawdź, jak w praktyce wygląda wysyłka faktur, pobieranie UPO, obsługa błędów oraz jakie zmiany dotyczące tokenów proponuje Ministerstwo Finansów.

KSeF może mieć znaczenie nie tylko dla rozliczeń VAT, ale także dla kontroli umów B2B, składek ZUS i prawidłowości zatrudnienia. Jako księgowa lub kadrowa w instytucji kultury sprawdź, które modele współpracy mogą wzbudzić zainteresowanie PIP i ZUS, jakie sygnały w fakturach zwiększają ryzyko kontroli oraz jak uporządkować dokumentację przed ewentualną weryfikacją.

Nowe przepisy w Ordynacji podatkowej 2026 wprowadzają zmiany, które mogą mieć znaczenie również dla instytucji kultury rozliczających podatki i współpracujących z organami podatkowymi. Uproszczenia dotyczą m.in. raportowania MDR, korekty deklaracji, nadpłat oraz publikowania interpretacji podatkowych. Sprawdź, jakie rozwiązania zostały przyjęte i od kiedy zaczną obowiązywać.
Od 2027 roku instytucje kultury czekają kolejne zmiany w VAT, które wpłyną m.in. na rejestrację, rozliczenia JPK_VAT, zakupy usług niematerialnych i obsługę kas fiskalnych. Część przepisów przesunięto z października 2026 r. na 1 stycznia 2027 r. Sprawdź, które obowiązki wejdą w życie najwcześniej i jak przygotować księgowość oraz systemy do nowych zasad.

Jako samorządowa instytucja kultury (muzeum) chcemy wprowadzić odpłatne bilety wstępu (zwiedzanie muzeum). Czy muzeum może skorzystać ze zwolnienia przedmiotowego od VAT w zakresie sprzedaży biletów wstępu do muzeum oraz sprzedaży pamiątek zgodnie z art. 43 ust. 1 pkt 33 VATU? Kiedy instytucja powinna rozpocząć rejestrację przy użyciu kasy fiskalnej?

Od 1 października 2026 r. czekają Cię ważne zmiany w rozliczaniu VAT w instytucji kultury. Sprawdź, które obowiązki zostaną uproszczone, co zmieni się w JPK_VAT, przy kasach fiskalnych, imporcie i weryfikacji kontrahentów. Dzięki praktycznemu zestawieniu łatwiej zaktualizujesz procedury księgowe, ustawienia systemu oraz zakres kontroli dokumentów.