REKLAMA
Loading...
Loading...
REKLAMA


Kontakt
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
Ostatnie numery

Copyright 2026 © Wszelkie prawa zastrzeżone
REKLAMA
REKLAMA
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
REKLAMA
REKLAMA
 Łukasz Matusiakiewicz
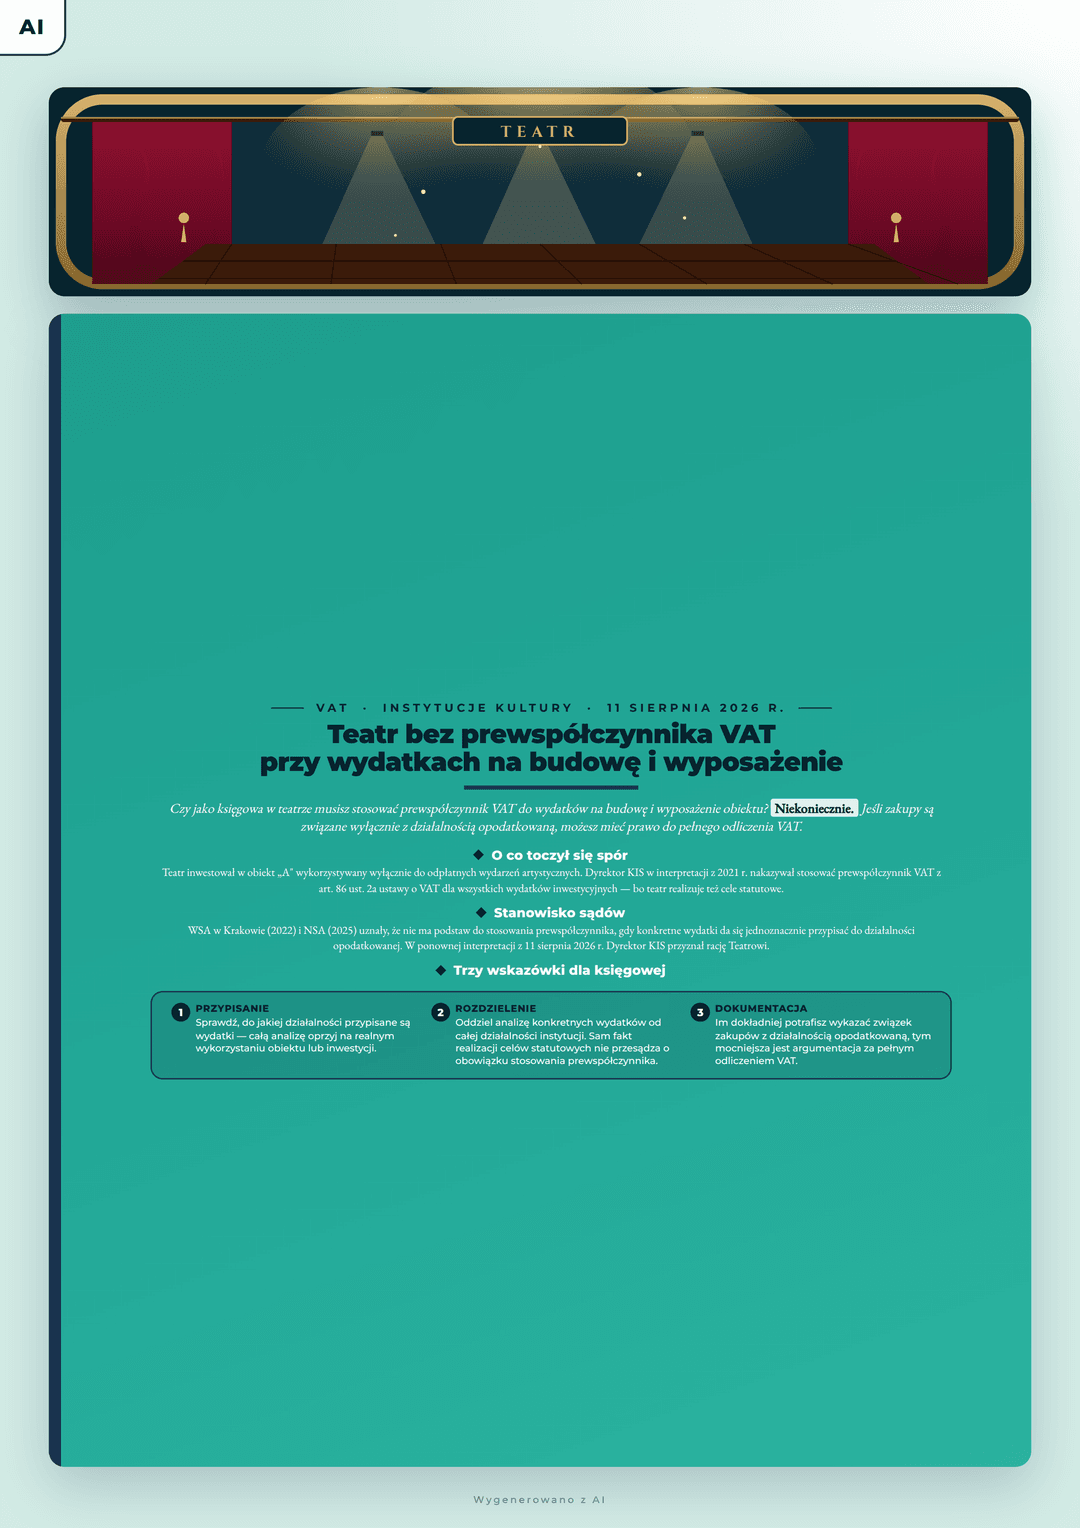
Teatr bez prewspółczynnika VAT przy wydatkach na budowę i wyposażenie – wskazówki dla księgowej
Sprawdź, do jakiej działalności przypisane są wydatki. | Jeśli budowa, modernizacja lub wyposażenie obiektu służą wyłącznie czynnościom opodatkowanym VAT, nie zakładaj automatycznie obowiązku stosowania prewspółczynnika. |
Oddziel analizę konkretnych wydatków od całej działalności instytucji. | Sam fakt, że teatr realizuje cele statutowe, nie oznacza jeszcze, że każdy zakup jest związany z działalnością inną niż gospodarcza. Kluczowe jest rzeczywiste wykorzystanie danego obiektu lub inwestycji. |
Zadbaj o możliwość jednoznacznego przypisania zakupów. | Im dokładniej potrafisz wykazać związek wydatków z działalnością opodatkowaną, tym mocniejsza jest argumentacja za pełnym odliczeniem VAT bez stosowania prewspółczynnika. |


radca prawny (OIRP Wrocław), specjalizujący się w prawie podatkowym (zwłaszcza podatek VAT i Ordynacja podatkowa); ma ponad 20-letnie doświadczenie zawodowe w prawie podatkowym; stale współpracuje z kluczowymi portalami zajmującymi się podatkami, autor wielu publikacji z dziedziny podatków (monografie, komentarze praktyczne, poradniki, analizy)

kompleksowe doradztwo prawne dla wszystkich instytucji kultury.
Nowoczesny portal Prawowkulturze.pl i czasopismo "Prawo i finanse w kulturze" od 11 lat zapewniają Ci:
Dołącz do nas i otrzymaj najlepsze na rynku wsparcie dla Twojej instytucji kultury!