REKLAMA
REKLAMA
Loading...
Loading...
REKLAMA




Kontakt
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
Ostatnie numery

Copyright 2026 © Wszelkie prawa zastrzeżone
REKLAMA
REKLAMA
REKLAMA
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
REKLAMA
REKLAMA
 Monika Czekała
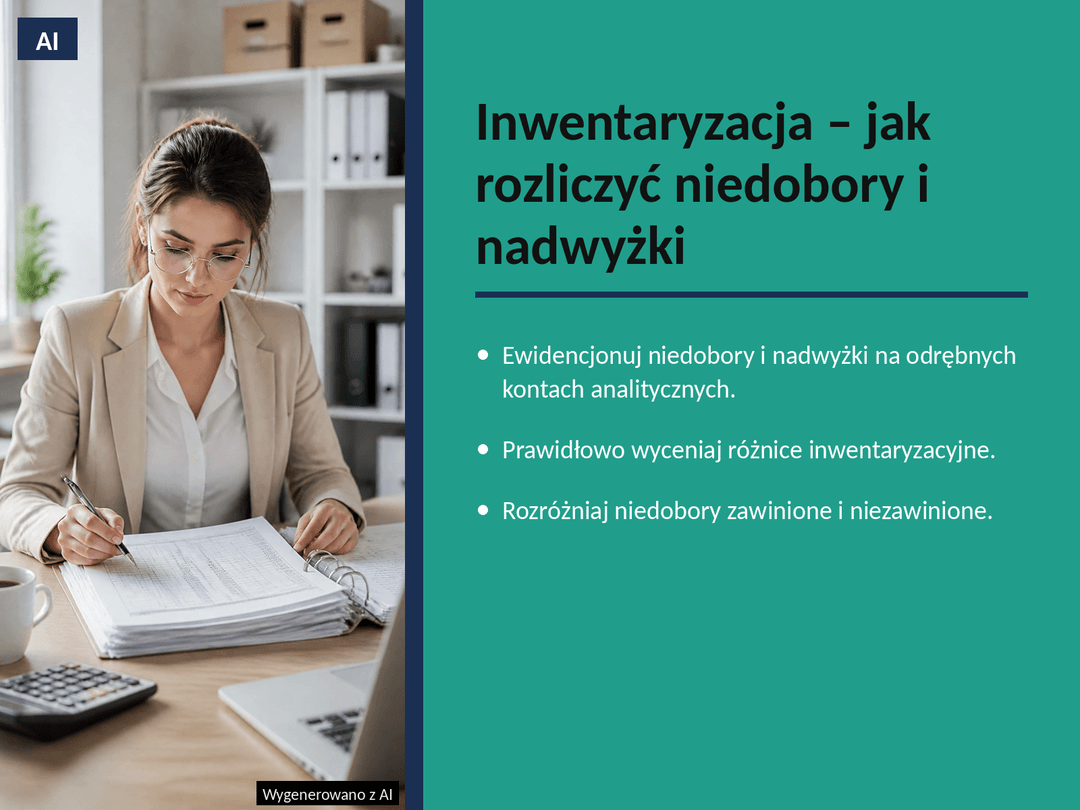
Inwentaryzacja w księgach rachunkowych – praktyczne wskazówki dla księgowej
Ewidencjonuj niedobory i nadwyżki na odrębnych kontach analitycznych. | Wykorzystaj np. konto 241-1 „Rozliczenie niedoborów” i 241-2 „Rozliczenie nadwyżek”. Ułatwi to kontrolę i rozliczenie różnic inwentaryzacyjnych. |
Prawidłowo wyceniaj różnice inwentaryzacyjne. | Niedobory środków trwałych wyceniaj według wartości księgowej netto, a zapasów według ceny nabycia lub kosztu wytworzenia. Przy wycenie nadwyżek uwzględnij ceny ewidencyjne, a w razie ich braku – możliwe do uzyskania ceny sprzedaży netto. |
Rozróżniaj niedobory zawinione i niezawinione. | Niedobory niezawinione oraz powstałe wskutek zdarzeń losowych ujmuj na koncie 761 „Pozostałe koszty operacyjne”. W przypadku niedoborów zawinionych uwzględnij rozrachunki z pracownikiem lub roszczenia sporne. |
Rozlicz wszystkie różnice przed zamknięciem ksiąg rachunkowych. | Na podstawie wyników komisji inwentaryzacyjnej i decyzji dyrektora dokonaj odpowiednich księgowań. Pamiętaj, że konto 241 „Rozliczenie różnic inwentaryzacyjnych” na koniec roku nie powinno wykazywać salda. |
Nie utożsamiaj skontrum z inwentaryzacją księgozbioru. | Skontrum materiałów bibliotecznych przeprowadza się według odrębnych zasad. Jego dokumentację można wykorzystać do inwentaryzacji księgowej, ale sam protokół komisji skontrowej nie zastępuje inwentaryzacji wymaganej ustawą o rachunkowości. |


Doradca podatkowy nr wpisu 14485, księgowa z kilkunastoletnim doświadczeniem, posiada Certyfikat Księgowy Ministerstwa Finansów nr 66987/2014, biegły sądowy z zakresu finansów i rachunkowości, Księgowy Roku 2017 Województwa Śląskiego, oraz finalistka innych konkursów wiedzy podatkowej i księgowej o zasięgu ogólnopolskim, takich jak Moneta Aurea 2009, Lider Księgowości 2012, Księgowy Roku. Jest właścicielką biura rachunkowego Metis Finanse Sp. z o.o.

kompleksowe doradztwo prawne dla wszystkich instytucji kultury.
Nowoczesny portal Prawowkulturze.pl i czasopismo "Prawo i finanse w kulturze" od 11 lat zapewniają Ci:
Dołącz do nas i otrzymaj najlepsze na rynku wsparcie dla Twojej instytucji kultury!