REKLAMA
REKLAMA
Loading...
Loading...
REKLAMA




Kontakt
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
Ostatnie numery

Copyright 2026 © Wszelkie prawa zastrzeżone
REKLAMA
REKLAMA
REKLAMA
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
REKLAMA
REKLAMA
 Monika Czekała
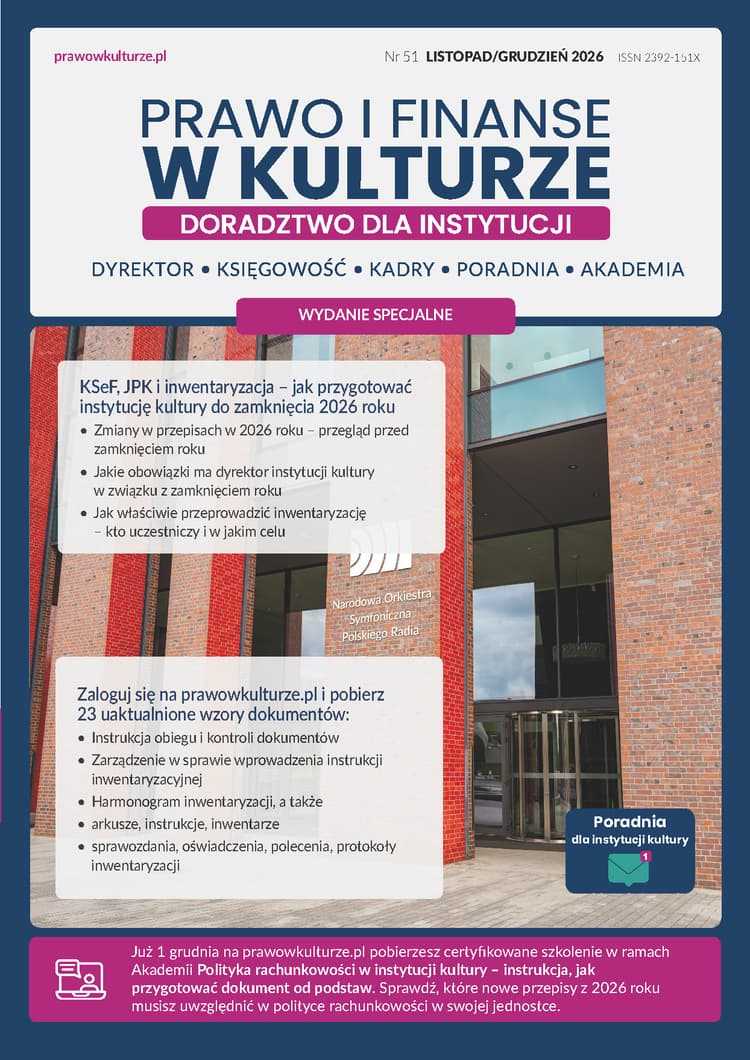
Jak właściwie przeprowadzić inwentaryzację? – instrukcja dla księgowej
Sprawdź, jakie składniki majątku podlegają inwentaryzacji. | Przeanalizuj ewidencję księgową instytucji kultury i ustal, które składniki majątku wymagają spisu z natury, potwierdzenia salda lub weryfikacji dokumentów. Uwzględnij zapasy, środki trwałe i rozrachunki z kontrahentami. |
Ustal terminy i częstotliwość inwentaryzacji. | Sprawdź, które składniki należy inwentaryzować corocznie, a które mogą być objęte spisem raz na 2 lub 4 lata. Pamiętaj, że rzadsza inwentaryzacja jest możliwa po spełnieniu warunków określonych w art. 26 ustawy o rachunkowości. |
Przygotuj harmonogram inwentaryzacji. | Wyznacz terminy spisów w poszczególnych lokalizacjach instytucji kultury. Zaplanuj prace tak, aby zakończyć je w ustawowym terminie, z uwzględnieniem 15 stycznia następnego roku. |
Zweryfikuj instrukcję inwentaryzacyjną. | Sprawdź, czy dokument określa zasady powoływania komisji i zespołów spisowych, podział na pola spisowe, sposób dokumentowania wyników oraz procedury rozliczania różnic inwentaryzacyjnych. W razie potrzeby przygotuj odrębne instrukcje dla komisji i zespołów spisowych. |
Przygotuj ewidencję środków trwałych do spisu. | Uzgodnij dane księgowe z dokumentacją majątku. Uwzględnij informacje potrzebne do sporządzenia struktury JPK_ST_KR, w tym sposób ustalenia wartości początkowej oraz przyporządkowanie składników do źródeł przychodów. |
Sprawdź faktury w KSeF przed uzgodnieniem rozrachunków. | Zweryfikuj, czy księgi rachunkowe obejmują wszystkie faktury dostępne w Krajowym Systemie e-Faktur. Zwróć szczególną uwagę na dokumenty odebrane w KSeF, które nie zostały jeszcze przekazane do działów merytorycznych. |
Prawidłowo udokumentuj wyniki inwentaryzacji. | Zadbaj o kompletność arkuszy spisowych, potwierdzeń sald i dokumentów weryfikacyjnych. Powiąż ustalone stany majątku z odpowiednimi zapisami w księgach rachunkowych. |
Wyjaśnij i rozlicz różnice inwentaryzacyjne. | Porównaj wyniki inwentaryzacji ze stanem księgowym, ustal przyczyny niedoborów i nadwyżek oraz przygotuj dokumentację niezbędną do ich rozliczenia. Wszystkie różnice ujmij w księgach roku obrotowego, na który przypadał termin inwentaryzacji. |
Ustal zakres odpowiedzialności, jeśli księgowość prowadzi CUW. | Sprawdź uchwałę rady gminy określającą jednostki obsługujące i obsługiwane oraz zakres powierzonych obowiązków. Upewnij się, że zadania związane z inwentaryzacją zostały odpowiednio uwzględnione w organizacji wspólnej obsługi. |
Wykorzystaj wyniki inwentaryzacji przed sporządzeniem sprawozdania finansowego. | Zweryfikuj, czy wszystkie ustalone różnice zostały rozliczone, a ewidencja księgowa odzwierciedla rzeczywisty stan majątku. Sprawdź wpływ korekt na wycenę aktywów, wynik finansowy oraz dane wykazywane w sprawozdawczości finansowej i budżetowej. |


Doradca podatkowy nr wpisu 14485, księgowa z kilkunastoletnim doświadczeniem, posiada Certyfikat Księgowy Ministerstwa Finansów nr 66987/2014, biegły sądowy z zakresu finansów i rachunkowości, Księgowy Roku 2017 Województwa Śląskiego, oraz finalistka innych konkursów wiedzy podatkowej i księgowej o zasięgu ogólnopolskim, takich jak Moneta Aurea 2009, Lider Księgowości 2012, Księgowy Roku. Jest właścicielką biura rachunkowego Metis Finanse Sp. z o.o.

kompleksowe doradztwo prawne dla wszystkich instytucji kultury.
Nowoczesny portal Prawowkulturze.pl i czasopismo "Prawo i finanse w kulturze" od 11 lat zapewniają Ci:
Dołącz do nas i otrzymaj najlepsze na rynku wsparcie dla Twojej instytucji kultury!