REKLAMA
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
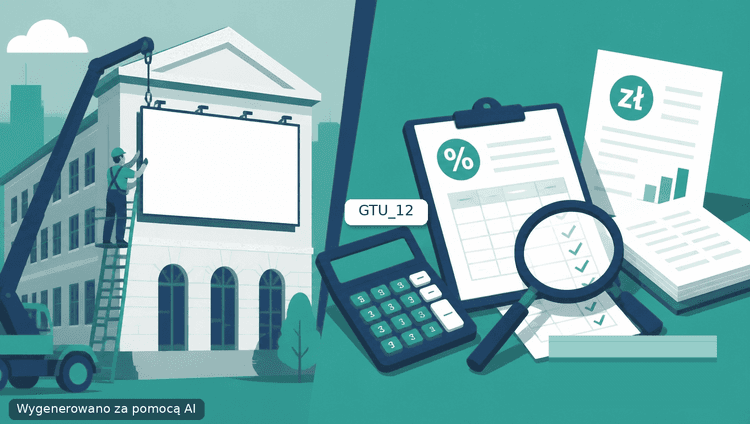
Udostępnienie elewacji, ogrodzenia czy innej powierzchni nieruchomości pod tablicę reklamową może rodzić wątpliwości w VAT: czy jest to najem, czy usługa reklamowa? Od tej kwalifikacji zależą m.in. moment powstania obowiązku podatkowego i oznaczenie GTU w JPK_VAT. Dla księgowej instytucji kultury kluczowe jest więc prawidłowe rozpoznanie charakteru usługi i zasad jej rozliczenia.
Czy opłaty za udział w festiwalu i pokazach artystycznych mogą korzystać ze zwolnienia z VAT? Dyrektor KIS uznał, że nie zawsze. Jeżeli wynagrodzenie ma charakter zwykłej zapłaty za usługę, a nie honorarium należnego twórcy lub artyście za wykonanie utworu czy korzystanie z praw autorskich, zwolnienie z art. 43 ust. 1 pkt 33 lit. b ustawy o VAT nie ma zastosowania. Dla księgowej kluczowe jest więc prawidłowe ustaleni...
Od 1 października 2026 r. czekają Cię ważne zmiany w rozliczaniu VAT w instytucji kultury. Sprawdź, które obowiązki zostaną uproszczone, co zmieni się w JPK_VAT, przy kasach fiskalnych, imporcie i weryfikacji kontrahentów. Dzięki praktycznemu zestawieniu łatwiej zaktualizujesz procedury księgowe, ustawienia systemu oraz zakres kontroli dokumentów.
Od 2027 roku instytucje kultury czekają kolejne zmiany w VAT, które wpłyną m.in. na rejestrację, rozliczenia JPK_VAT, zakupy usług niematerialnych i obsługę kas fiskalnych. Część przepisów przesunięto z października 2026 r. na 1 stycznia 2027 r. Sprawdź, które obowiązki wejdą w życie najwcześniej i jak przygotować księgowość oraz systemy do nowych zasad.
Jeśli organizujesz warsztaty ceramiczne, malarskie lub inne zajęcia twórcze, sprawdź, czy możesz zastosować 8% VAT. Dyrektor KIS uznał, że opłata za udział w grupowych zajęciach zdobienia ceramiki może być traktowana jako usługa rekreacyjna w zakresie wstępu, nawet jeśli uczestnik korzysta z materiałów i zabiera gotowe naczynie. Kluczowe jest to, że celem warsztatów nie jest zakup produktu ani nauka zawodu, ale twórc...
Jeśli prowadzisz lekcje tańca, muzyki, plastyki albo inne zajęcia artystyczne, nie zakładaj automatycznie, że możesz skorzystać ze zwolnienia z VAT dla prywatnego nauczania. Fiskus coraz częściej uznaje, że takie zajęcia mają charakter specjalistyczny, rekreacyjny lub kulturalny, a nie są kształceniem powszechnym na poziomie przedszkolnym, podstawowym, ponadpodstawowym czy wyższym. W praktyce oznacza to, że nawet pos...
Interpretacja Dyrektora KIS z 19 lutego 2026 r. ma istotne znaczenie dla instytucji kultury organizujących wydarzenia finansowane przez podmioty publiczne. Potwierdza ona, że nawet jeśli wstęp na wystawy jest bezpłatny dla odbiorców, a wynagrodzenie wypłaca np. województwo, usługa może zostać uznana za działalność kulturalną korzystającą ze zwolnienia z VAT. Dla muzeów oznacza to nie tylko większą pewność rozliczeń p...
Podatek VAT w przypadku kącika czytelniczego prowadzonego w ramach Uniwersytetu Trzeciego Wieku działającego przy Centrum Kultury i Sztuki budzi wątpliwości księgowych w zakresie prawidłowej stawki opodatkowania. Czy opłata za udział w zajęciach o charakterze kulturalnym korzysta ze zwolnienia z VAT na podstawie art. 43 ust. 1 pkt 33 ustawy o VAT, czy też należy zastosować stawkę podstawową 23%? Kluczowe znaczenie ma...
Jeśli instytucja kultury planuje dystrybucję muzyki za pośrednictwem zagranicznych platform streamingowych, warto już na etapie rozliczeń ustalić skutki w VAT. Model współpracy z serwisami (działającymi jako pośrednicy i podatnicy) wpływa bowiem na miejsce opodatkowania oraz sposób fakturowania usług. W praktyce może się okazać, że sprzedaż utworów nie podlega VAT w Polsce, a rozliczenie odbywa się na zasadzie odwrot...
Jeśli w Twojej instytucji pojawiają się faktury za badania archeologiczne, możesz się zastanawiać, czy to na pewno usługi kulturalne i czy korzystają ze zwolnienia z VAT. Interpretacja Dyrektora KIS z 16 grudnia 2025 r. pokazuje, że kluczowe znaczenie ma zarówno status podmiotu, jak i cel świadczonych usług. W księgowości należy sprawdzić nie tylko, kto wykonuje badania, ale też czy dochód z tej działalności jest prz...