REKLAMA
Podatek VAT
Loading...
Loading...
Loading...
Loading...
Loading...
Loading...
REKLAMA
REKLAMA




Kontakt
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
Ostatnie numery

Copyright 2026 © Wszelkie prawa zastrzeżone
REKLAMA
REKLAMA
REKLAMA
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
Czy pracownik ma obowiązek odebrać telefon, odpisać na wiadomość lub zareagować na e-mail po zakończeniu pracy? Nie zawsze. Kluczowe jest rozróżnienie zwykłego kontaktu po godzinach od dyżuru i faktycznego wykonywania pracy. W szkoleniu dowiesz się, kiedy pracownik może pozostać „odłączony”, kiedy musi być dostępny oraz jak rozliczać dyżur i pracę wykonywaną poza harmonogramem.
Jako dyrektor instytucji kultury musisz wiedzieć, które umowy należy zgłaszać do Centralnego Rejestru Umów i jak prawidłowo określić ich wartość. Sprawdź, jak ujmować umowy zlecenia, o dzieło, zamówienia mailowe i zakupy internetowe, kiedy umowa ustna podlega wyłączeniu oraz jakie dane trzeba wprowadzić, by poprawnie zarejestrować i aktualizować kontrakt obciążający plan finansowy instytucji.
Jako dyrektor instytucji kultury musisz wykonywać biegle obowiązki związane z Centralnym Rejestrem Umów. Informacje o zawarciu umowy lub jej zmianie trzeba wprowadzić w ciągu 30 dni. Sprawdź, kto powinien obsługiwać system, jakie dane publikować i jakie mogą być konsekwencje braku wpisu. Dowiedz się także, kiedy informacja w rejestrze zastępuje odpowiedź na wniosek, a kiedy nadal musisz udostępnić umowę, aneks lub fa...
Czy opłaty za udział w festiwalu i pokazach artystycznych mogą korzystać ze zwolnienia z VAT? Dyrektor KIS uznał, że nie zawsze. Jeżeli wynagrodzenie ma charakter zwykłej zapłaty za usługę, a nie honorarium należnego twórcy lub artyście za wykonanie utworu czy korzystanie z praw autorskich, zwolnienie z art. 43 ust. 1 pkt 33 lit. b ustawy o VAT nie ma zastosowania. Dla księgowej kluczowe jest więc prawidłowe ustaleni...
Błędnie zastosowana stawka VAT w miesięcznym raporcie sprzedaży nie powinna prowadzić do nieprawidłowego rozliczenia podatku. Jeśli z dokumentów wynika, że dana wpłata dotyczyła sprzedaży zwolnionej z VAT, ewidencję i JPK_V7 należy doprowadzić do stanu zgodnego ze stanem faktycznym. Sprawdź, jak skorygować taki błąd, jaki dokument sporządzić i co zrobić, gdy raport źródłowy został już zamknięty.
Rok 2026 przynosi instytucjom kultury kilka zmian, które bezpośrednio wpływają na księgowość, obieg dokumentów i zamknięcie roku. KSeF, JPK_KR_PD, JPK_ST_KR, wyższy limit zwolnienia z VAT, e-Doręczenia czy reforma podatku od nieruchomości wymagają wcześniejszego przygotowania procedur i ewidencji. Sprawdź, co trzeba zmienić w planie kont, instrukcji obiegu dokumentów i organizacji pracy, aby prawidłowo przygotować in...
Od 1 października 2026 r. czekają Cię ważne zmiany w rozliczaniu VAT w instytucji kultury. Sprawdź, które obowiązki zostaną uproszczone, co zmieni się w JPK_VAT, przy kasach fiskalnych, imporcie i weryfikacji kontrahentów. Dzięki praktycznemu zestawieniu łatwiej zaktualizujesz procedury księgowe, ustawienia systemu oraz zakres kontroli dokumentów.
Od 2027 roku instytucje kultury czekają kolejne zmiany w VAT, które wpłyną m.in. na rejestrację, rozliczenia JPK_VAT, zakupy usług niematerialnych i obsługę kas fiskalnych. Część przepisów przesunięto z października 2026 r. na 1 stycznia 2027 r. Sprawdź, które obowiązki wejdą w życie najwcześniej i jak przygotować księgowość oraz systemy do nowych zasad.
Udostępnienie elewacji, ogrodzenia czy innej powierzchni nieruchomości pod tablicę reklamową może rodzić wątpliwości w VAT: czy jest to najem, czy usługa reklamowa? Od tej kwalifikacji zależą m.in. moment powstania obowiązku podatkowego i oznaczenie GTU w JPK_VAT. Dla księgowej instytucji kultury kluczowe jest więc prawidłowe rozpoznanie charakteru usługi i zasad jej rozliczenia.
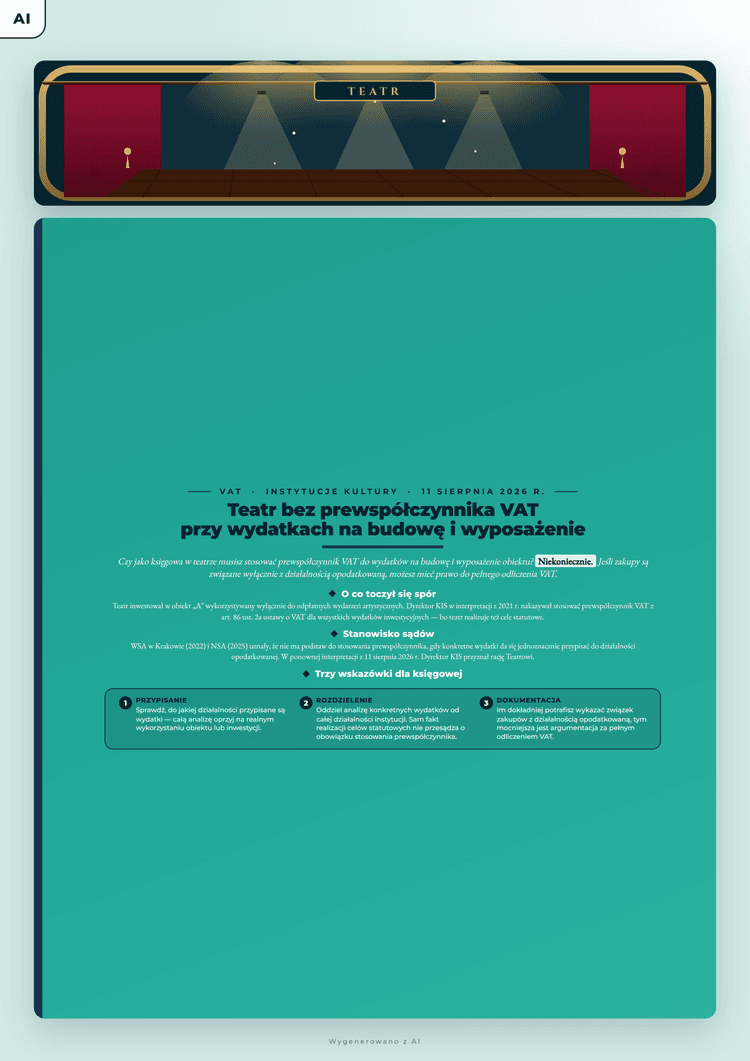
Czy jako księgowa w teatrze musisz stosować prewspółczynnik VAT do wydatków na budowę i wyposażenie obiektu? Niekoniecznie. Jeśli zakupy są związane wyłącznie z działalnością opodatkowaną, możesz mieć prawo do pełnego odliczenia VAT. Sprawdź, jak do takiej sytuacji podeszły WSA, NSA i Dyrektor KIS oraz kiedy prewspółczynnik nie znajduje zastosowania.
Jako samorządowa instytucja kultury (muzeum) chcemy wprowadzić odpłatne bilety wstępu (zwiedzanie muzeum). Czy muzeum może skorzystać ze zwolnienia przedmiotowego od VAT w zakresie sprzedaży biletów wstępu do muzeum oraz sprzedaży pamiątek zgodnie z art. 43 ust. 1 pkt 33 VATU? Kiedy instytucja powinna rozpocząć rejestrację przy użyciu kasy fiskalnej?