REKLAMA
Sprawozdania finansowe
Loading...
Loading...
Loading...
Loading...
Loading...
Loading...
REKLAMA
REKLAMA




Kontakt
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
Ostatnie numery

Copyright 2026 © Wszelkie prawa zastrzeżone
REKLAMA
REKLAMA
REKLAMA
Wiedza i Praktyka Sp. z o.o.
ul. Łotewska 9a
03-918 Warszawa
Czy pracownik ma obowiązek odebrać telefon, odpisać na wiadomość lub zareagować na e-mail po zakończeniu pracy? Nie zawsze. Kluczowe jest rozróżnienie zwykłego kontaktu po godzinach od dyżuru i faktycznego wykonywania pracy. W szkoleniu dowiesz się, kiedy pracownik może pozostać „odłączony”, kiedy musi być dostępny oraz jak rozliczać dyżur i pracę wykonywaną poza harmonogramem.
Jako dyrektor instytucji kultury musisz wiedzieć, które umowy należy zgłaszać do Centralnego Rejestru Umów i jak prawidłowo określić ich wartość. Sprawdź, jak ujmować umowy zlecenia, o dzieło, zamówienia mailowe i zakupy internetowe, kiedy umowa ustna podlega wyłączeniu oraz jakie dane trzeba wprowadzić, by poprawnie zarejestrować i aktualizować kontrakt obciążający plan finansowy instytucji.
Jako dyrektor instytucji kultury musisz wykonywać biegle obowiązki związane z Centralnym Rejestrem Umów. Informacje o zawarciu umowy lub jej zmianie trzeba wprowadzić w ciągu 30 dni. Sprawdź, kto powinien obsługiwać system, jakie dane publikować i jakie mogą być konsekwencje braku wpisu. Dowiedz się także, kiedy informacja w rejestrze zastępuje odpowiedź na wniosek, a kiedy nadal musisz udostępnić umowę, aneks lub fa...
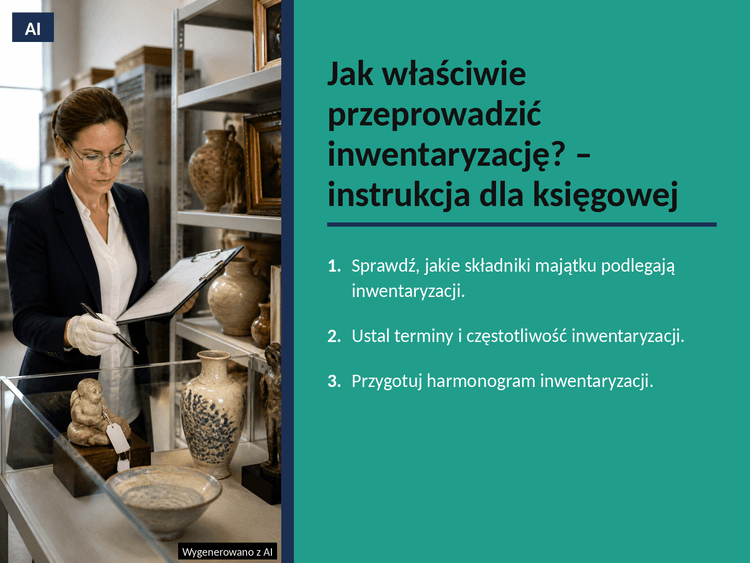
Jak właściwie przeprowadzić inwentaryzację w instytucji kultury i uniknąć błędów? Sprawdź, jak przygotować harmonogram, ustalić terminy spisów, zweryfikować środki trwałe i rozliczyć różnice inwentaryzacyjne. Na co zwrócić uwagę przy uzgadnianiu rozrachunków z fakturami w KSeF i przygotowaniu danych do JPK_ST_KR? Poznaj 10 praktycznych wskazówek dla księgowej, które pomogą prawidłowo udokumentować inwentaryzację i pr...
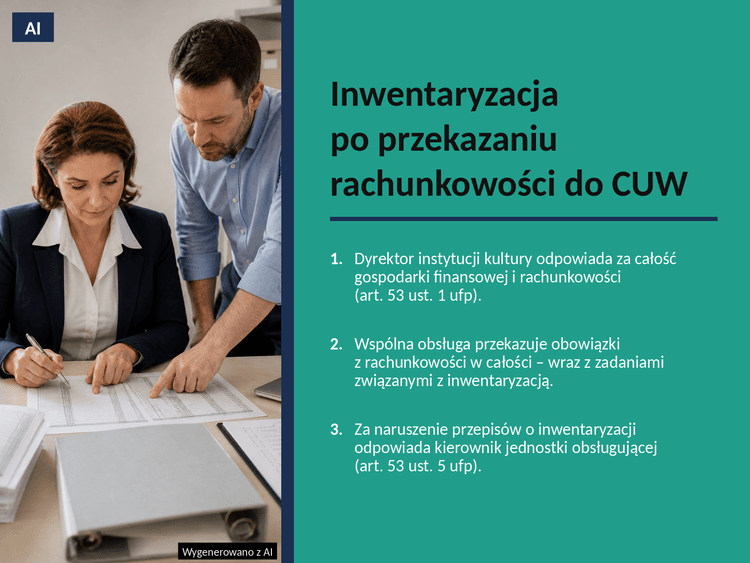
Inwentaryzacja w przypadku przekazania rachunkowości instytucji kultury do centrum usług wspólnych wymaga ustalenia zakresu obowiązków i odpowiedzialności. Kto odpowiada za przeprowadzenie inwentaryzacji – dyrektor instytucji kultury czy kierownik CUW? Jakie zadania przejmuje jednostka obsługująca i co powinna określać uchwała rady gminy? Sprawdź, jak prawidłowo podzielić obowiązki związane z inwentaryzacją i kto pon...
Inwentaryzacja metodą potwierdzenia salda pozwala zweryfikować stan należności i innych aktywów wykazanych w księgach rachunkowych. Jak prawidłowo przygotować potwierdzenie salda i wyjaśnić różnice inwentaryzacyjne? Które składniki majątku należy zinwentaryzować poprzez porównanie zapisów księgowych z dokumentacją? Sprawdź, jak krok po kroku przeprowadzić weryfikację sald, jakie dokumenty wykorzystać i na co zwrócić ...
Inwentaryzacja w księgach rachunkowych instytucji kultury wymaga prawidłowego ujęcia i rozliczenia niedoborów oraz nadwyżek. Jak zaksięgować różnice inwentaryzacyjne na kontach 241, 761 i 246? Jak wycenić niedobory zawinione i niezawinione oraz rozliczyć je przed zamknięciem roku? Sprawdź praktyczne przykłady księgowań. Dowiedz się także, jak prawidłowo przeprowadzić inwentaryzację księgozbioru oraz czym różni się on...
Jeśli odpowiadasz za księgowość w instytucji kultury, prawidłowe sporządzenie sprawozdań Rb-Z i Rb-N wymaga nie tylko uzgodnienia danych z ewidencją, ale też właściwej kwalifikacji należności i zobowiązań. Sprawdź, jak ocenić ich wymagalność, przypisać je do odpowiednich pozycji formularza oraz zweryfikować dane przed wysłaniem sprawozdania.
Zestawienie zmian w kapitale własnym to jedna z kluczowych części rocznego sprawozdania finansowego, którą muszą sporządzić niektóre instytucje kultury – w zależności od skali ich działalności. Z tego artykułu dowiesz się, kiedy i w jakiej formie należy je przygotować, jakie informacje powinny znaleźć się w informacji dodatkowej, jak prawidłowo rozliczyć zdarzenia po dniu bilansowym oraz kiedy konieczne jest skorygow...
Jak sporządzić wiarygodne sprawozdanie finansowe w instytucji kultury? Kluczowe znaczenie mają odpisy aktualizujące oraz rezerwy, których utworzenie wynika nie tylko z zasad rachunkowości, ale i obowiązujących przepisów prawa. Dowiedz się, kiedy należy je stosować, jak je prawidłowo oszacować i ująć w księgach rachunkowych. Artykuł przedstawia krok po kroku, jak zgodnie z zasadą ostrożności oraz współmierności dokona...
Koniec roku to dla instytucji kultury nie tylko czas porządkowania dokumentów, ale przede wszystkim moment na świadome decyzje organizacyjne i księgowe. Warto sprawdzić, czy przyjęta polityka rachunkowości nadal odpowiada skali i specyfice działalności, czy plan kont wymaga dostosowania do nowych przepisów oraz czy instytucja podlega obowiązkowi badania sprawozdania finansowego. Przeczytaj, kiedy i jak można zmienić ...
Po zamknięciu roku podatkowego jednostka musi zweryfikować m.in. prawidłowość odliczenia VAT (w tym zastosowany prewspółczynnik i proporcję sprzedaży), zasadność utworzonych rezerw oraz kompletność rozliczeń dotacji. Błędy na tym etapie mogą skutkować nieprawidłowym wynikiem finansowym, korektami deklaracji VAT lub zakwestionowaniem sprawozdania finansowego. Sprawdź, kiedy i jak dokonywać korekt po zakończeniu roku, ...